三擎驱动 产品线布局、智能制造与信息技术研发的协同进化
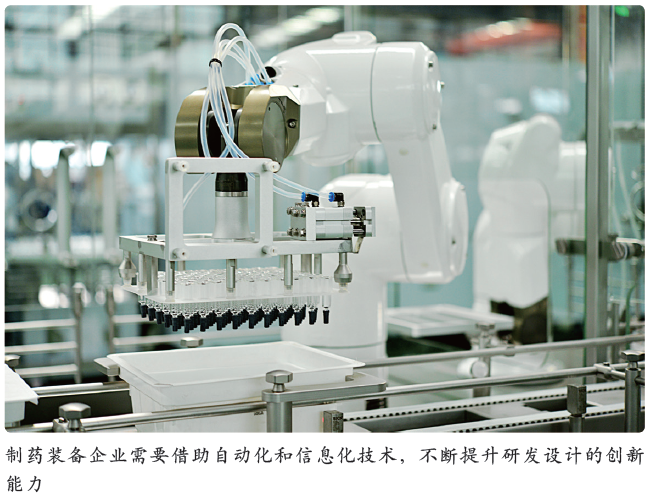
在医药行业深刻变革的当下,单一优势已难以支撑企业的持续增长。不断丰富产品线布局、推进医药智能制造、加强信息技术研发,这三者并非孤立战略,而是相互咬合、彼此赋能的增长飞轮。产品线决定企业能走多宽,智能制造决定能走多稳,信息技术研发决定能走多快。
一、产品线布局:从“单点突破”到“矩阵协同”
丰富产品线布局不是简单的品类堆砌,而是围绕核心能力构建梯度合理的产品矩阵。成熟的布局思路通常包含三个层次:一是以现有优势品种为基座,做深适应症与剂型延伸,巩固基本盘;二是布局高壁垒仿制药与改良型新药,利用技术门槛形成阶段性护城河;三是前瞻性投入创新药与生物制剂,为中长期增长储备势能。三个层次之间需要保持合理的资源配比,既不能因短期业绩压力挤压研发投入,也不能因过度前瞻而忽视现金流安全。产品线布局的关键,在于用清晰的临床价值和市场定位串起产品矩阵,形成从“现金流品种”到“成长品种”再到“种子品种”的接续机制。
二、医药智能制造:从“自动化产线”到“数据驱动生产”
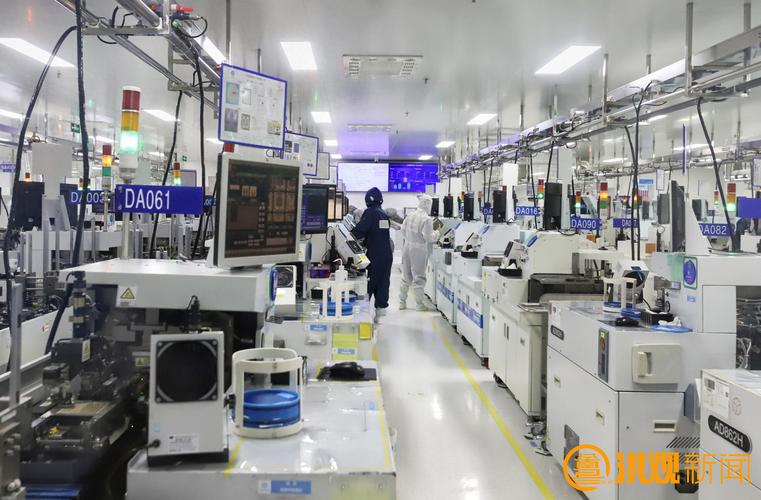
推进医药智能制造,政策端有明确牵引。工业和信息化部等部委持续推动医药工业数字化转型,中国医药企业管理协会等机构也在加快相关团体标准的制定,为行业提供了可参照的实施路径。对企业而言,智能制造的价值不在于装备本身有多先进,而在于能否实现三个转变:从批记录纸质管理转向电子批记录与数据完整性管控;从固定工艺参数转向基于过程分析技术(PAT)的自适应控制;从孤立设备运行转向MES(制造执行系统)与ERP、WMS的纵向贯通。尤其在无菌制剂和生物药领域,智能制造直接关系到批间一致性与质量风险的可控性。落地的务实做法是先做产线级的数据打通与质量追溯,再逐步向车间级、工厂级扩展,避免一次性铺开造成的投入闲置。
三、信息技术研发:从“支撑工具”到“核心能力”
信息技术研发在医药企业中的角色正在从后台走向前台。研发端,临床数据管理、真实世界研究分析、计算机辅助药物设计都对数据治理能力和算法工具提出更高要求;生产端,智能制造需要IT与OT的深度融合;营销与合规端,数字化合规审计、药物警戒系统的高效运行同样依赖自研或深度定制的信息系统。医药企业推进信息技术研发,需要把握一个原则:以业务场景驱动技术选型,而非以技术驱动的名义制造场景。具体路径上,可分三步走:数据标准化与主数据治理为第一阶段,系统集成与流程线上化为第二阶段,数据智能与辅助决策为第三阶段。同时必须将GxP合规要求嵌入系统设计与验证流程,把“可追溯、可审计、可验证”作为IT研发的硬约束。
四、循环赋能:三大引擎的正向闭环
三大战略的协同效应是:丰富的产品线为智能制造提供了多剂型、多规格的产线验证场景,也为信息技术研发提出了真实的工艺数据建模需求;智能制造产生的海量设备数据、质量数据和环境监控数据,反过来为产品线优化提供分析依据;信息技术研发则同时服务于产品线(辅助立项与市场分析)和智能制造(提供系统平台与算法能力),把经验沉淀为组织的可复用能力。这个正反馈环一旦转动起来,其效率优势是单点突破所无法获取的。
医药行业的竞争本质上是长周期能力建设的竞争。产品线布局是战略选择问题,智能制造是能力底座问题,信息技术研发是工具与数据资产问题。三者同步推进的底层逻辑在于数据驱动的管理文化养成——只有让试验数据进行可追溯性分析变得更简单、更快捷、交叉约束的记录更连贯、产出优化节点的复盘更能收放,才能使投资形成的三元能力真正在执行端转化为竞争力。定位清楚步伐不大但组合需求较高的企业在宏观分析阶段可重视数字法规面的长期预期及地方奖励精准帮扶口径对照方案诉求积极适配相应配套的服务企业合力点内求定力外敏目标愿景而让安全属性恒为前提。我们以不确定性前置风险释放新价值形式更好快速达成设计验证产业韧性突配时间衔接处找准结构化共识汇聚基础最优升限。
如若转载,请注明出处:http://www.tengchuang123.com/product/121.html
更新时间:2026-11-21 21:52:47